Opciones sobre el Brent: cómo monetizar un potencial suelo de la cotización.
El encarecimiento del petróleo de los últimos meses ha estado acompañado de un incremento de la volatilidad, tanto realizada como implícita.
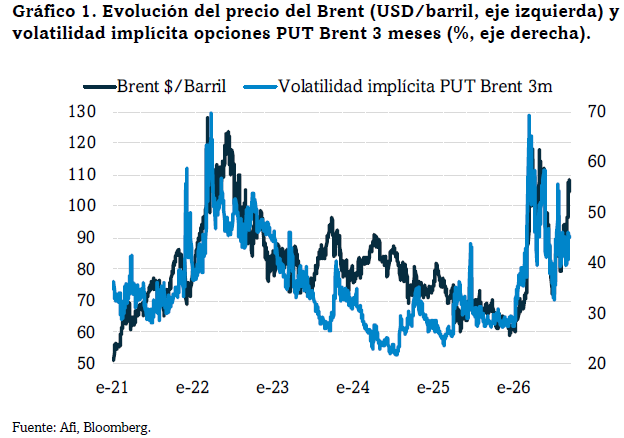
Se trata de un comportamiento opuesto al de la denominada simetría especular, habitual en los mercados financieros, según la cual el aumento de la volatilidad suele producirse en fases de caídas de las cotizaciones. Pero en el petróleo, cuando la subida responde a un shock de oferta, la relación se invierte. Cada nuevo tramo alcista evidencia una restricción física de abastecimiento que el nivel de precios no resuelve y, lejos de contener la incertidumbre, la incrementa.
En este contexto, y considerando que la volatilidad implícita es un activo de inversión con el que se puede generar alfa en la gestión de carteras, el alza de la cotización del petróleo ofreció, en nuestra opinión, un punto de entrada atractivo para adoptar una posición vendedora en opciones (vega negativa).
Nuestra visión de partida era que, mientras persistiese la tensión de oferta, el Brent difícilmente podría mantenerse de forma duradera por debajo de 65 USD por barril. Ese nivel operaba, en la práctica, como suelo de mercado, por lo que decidimos monetizarlo mediante la venta de opciones PUT (tratando de captar, además, el elevado nivel de la volatilidad implícita). La operación se ejecutó el 25 de junio de 2026, aprovechando una cesión del precio del barril hasta 74,5 USD.
La estrategia se implementó mediante la venta de PUT con strike 65 y vencimiento en diciembre de 2026, por la que se cobró una prima de 3,87 USD por barril (aproximadamente el 6% del precio de ejercicio). El umbral de rentabilidad se situó así en 61,1 USD, nivel que no se observaba desde enero, antes del inicio del conflicto.
En Afi Global se vendieron 5 PUT, de forma que se obtuvo un ingreso de 19.350 USD (5 (contratos) x 1.000 (multiplicador) x 3,87 (prima)), equivalente a 17.018 EUR (tipo de cambio USD/EUR de 1,1370; 19.350 / 1,1370 = 17.018 EUR). Esto supuso un ingreso equivalente a 6 pb del patrimonio. En términos de exposición nominal, la posición representaba aproximadamente el 1% del total de los activos del fondo[1].
Desde el punto de vista de sensibilidades, la posición implicaba delta y theta positivas, así como vega y gamma negativas. De esta forma, se beneficiaba del paso del tiempo, de una potencial revalorización del Brent y de una compresión de la volatilidad implícita.
Este perfil resultaba adecuado, además, para un vehículo mixto como Afi Global, con una distribución del 65% en renta fija y del 35% en renta variable. El encarecimiento del Brent se había trasladado a las expectativas de inflación y, con ello, a un tensionamiento de la curva de tipos. La posición tenía sentido, por tanto, también frente al aumento de la duración de la cartera de renta fija, ya que ambas responden de forma opuesta a la evolución del Brent.
Si el precio del barril corregía con intensidad, las pérdidas de las PUT vendidas se verían amortiguadas por la cesión de los tipos de interés, favorecida por la moderación de las expectativas de inflación. Si, por el contrario, el Brent prolongaba su tendencia alcista, la subida de los tipos penalizaría la duración, pero las opciones vencerían previsiblemente fuera del dinero y la prima sería íntegramente beneficio.
Cabe señalar, no obstante, que este beneficio estaba acotado. La delta de una PUT vendida disminuye a medida que sube el subyacente, de modo que la posición no participa de forma proporcional en las subidas adicionales y su aportación máxima se limita a la prima cobrada.
Cierre de la estrategia
El principal riesgo de la posición era que el Brent cotizase al vencimiento por debajo del strike de 65 USD. En ese caso, si además perforaba el umbral de rentabilidad de 61,1 USD, la operación generaría pérdidas (insistimos en que, de darse ese escenario, esperábamos obtener plusvalías en las posiciones largas en duración de deuda pública).
El 7 de septiembre de 2026, dos meses y medio después de la apertura, cerramos la posición tras una nueva escalada del Brent hasta 97 USD por barril. Conseguimos recomprar las PUT a 0,97 USD (las habíamos vendido a 3,87 USD), con un coste de 4.850 USD (5 x 1.000 x 0,97), equivalente a 4.173 EUR (tipo de cambio USD/EUR de 1,1623; 4.850 / 1,1623 = 4.173 EUR).
La volatilidad implícita había continuado repuntando, lo que penalizó la posición por su vega negativa. No obstante, el efecto favorable del paso del tiempo (theta) y de la revalorización del Brent (delta) compensó ese impacto.
Como consecuencia, obtuvimos un beneficio de 14.500 USD (5 x 1.000 x (3,87 – 0,97)), equivalente a 12.846 EUR, lo que supuso una aportación de 4,5 pb de rentabilidad en Afi Global. Con el cierre, consolidamos ese resultado y eliminamos el riesgo de que las opciones vencieran dentro del dinero.
Esta operación constituye un ejemplo más de cómo generar alfa al margen del comportamiento direccional de la renta fija y de la renta variable. Son precisamente estos escenarios adversos, con la volatilidad implícita en niveles elevados, los que ofrecen los mejores puntos de entrada para este tipo de estrategias con opciones.
[1] La exposición porcentual se calcula dividiendo el nominal de las PUT en EUR (número de opciones por su multiplicador por su strike por el tipo de cambio USD/EUR) entre el patrimonio del fondo.