Renta variable
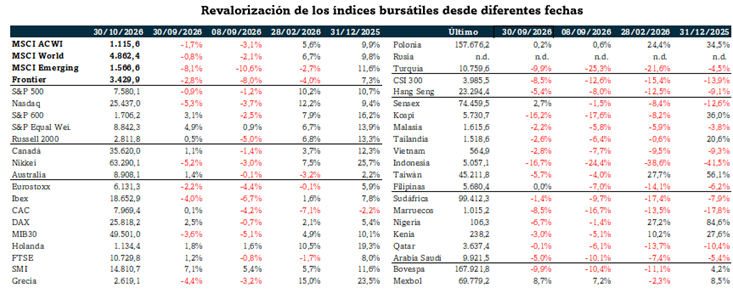
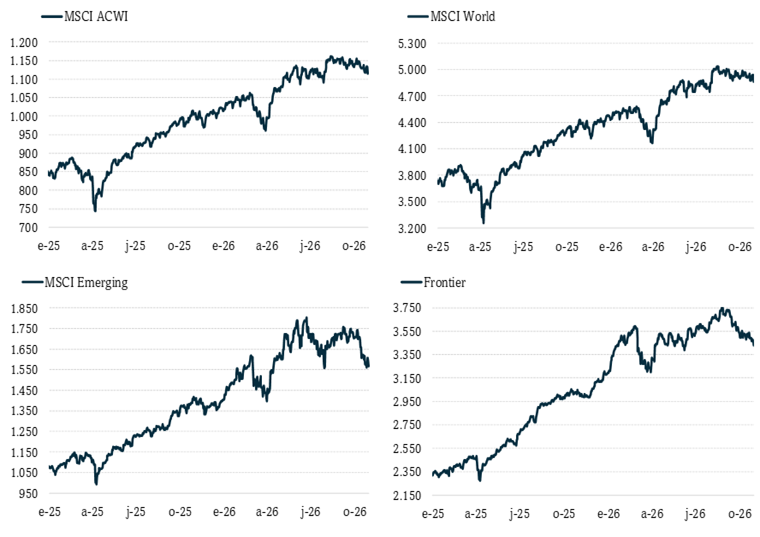
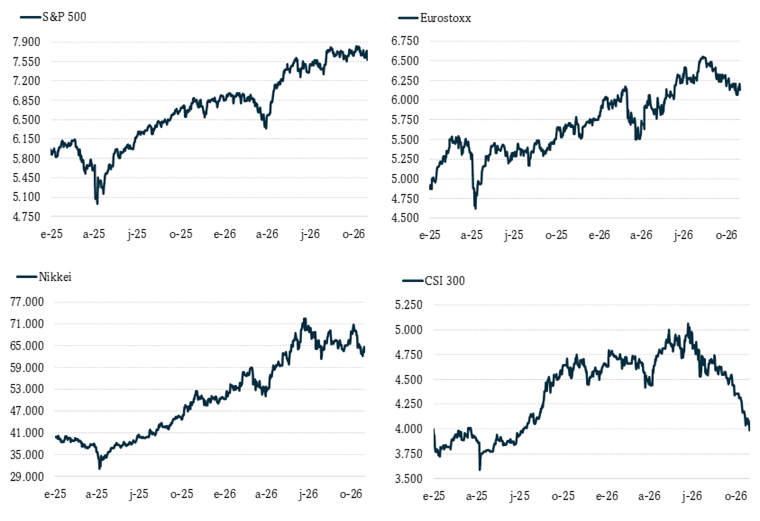
Tras las cesiones generalizadas de las bolsas en septiembre (-1,6% en el MSCI ACWI), en octubre asistimos a una nueva caída (-1,7%), de tal forma que la cesión acumulada desde los máximos históricos del 8 de septiembre es del 3,1%. Pese a ello, en el año la ganancia es del 9,9%. Claro peor comportamiento relativo del MSCI Emerging (-8,1% en el mes; +11,6% YTD) ante la intensa caída del Kospi (-16,2%; +36% en el año) y el CSI 300 (-8,5%; -13,9%). También el Bovespa corrige en octubre (-9,9%), en este caso como reacción a los resultados electorales (en el año se revaloriza un 4,2%). Contrasta con el alza del Mexbol, que gana un 8,7% mensual y un 8,5% YTD.
En los mercados desarrollados, el Nasdaq llegó a marcar un nuevo máximo histórico el 6 de octubre, pero desde entonces corrige con intensidad (-7,8%) provocando que el balance en el año (+9,4%) sea peor que el del S&P 500 (+10,7%).
Deuda pública
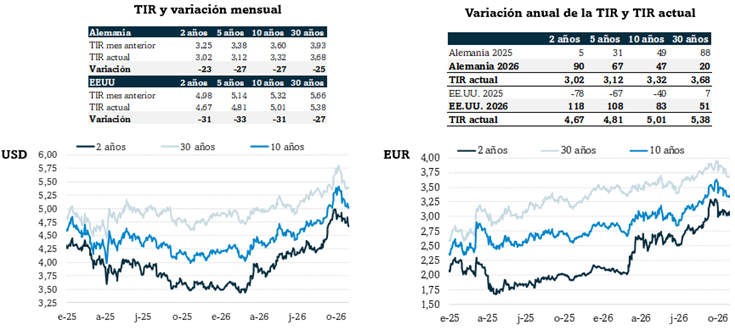
Tras las intensas alzas de la TIR de la deuda pública de septiembre (la referencia a 2 años de EE.UU. elevó su TIR en 70 pb hasta rozar el 5%, al tiempo que el 30 años alemán repuntó 13 pb hasta el 3,93%), en octubre hemos asistido a una corrección parcial: del orden de 25 pb tanto en la curva del USD como del EUR y en todos los tramos. Ausencia de movimiento de la pendiente de la curva, que se mantiene por debajo de los máximos de finales de enero.
Deuda pública. Periferia UME
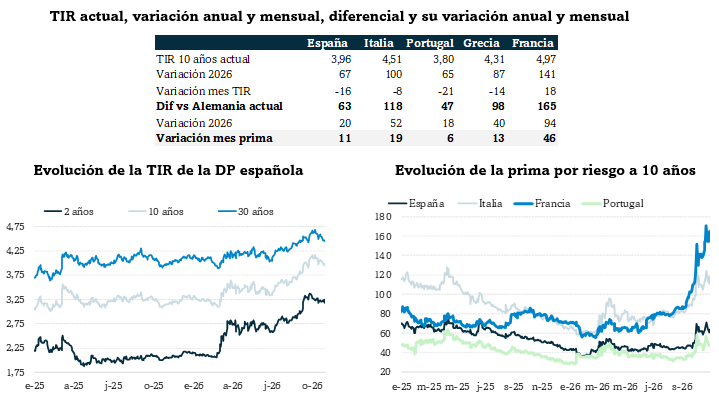
La decisión de Moody’s de mantener la calificación crediticia de la deuda francesa (Aa3, perspectiva negativa) ha permitido un cierre de mes con algo de compresión de la prima de riesgo, si bien ligera (de 171 pb a 165 pb). Así, octubre se salda con un nuevo repunte de la prima por riesgo de Francia (+46 pb) que arrastra al resto de la periferia UME, pero con mucha menos intensidad: +19 pb en Italia, hasta 118 pb, +13 pb en Grecia, hasta 98 pb, + 11 pb en España, hasta 63 pb y 6 pb en Portugal, hasta 47 pb.
Renta fija privada
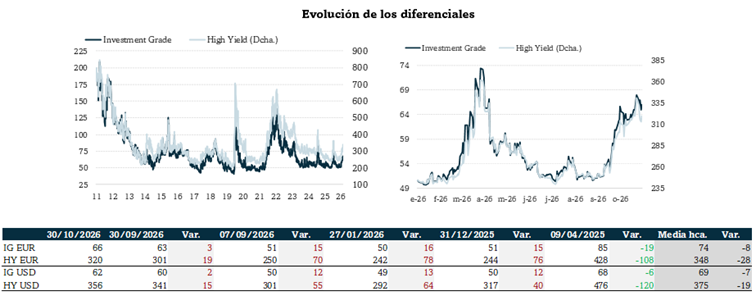
Sigue el repunte de diferenciales en RFP (+3 b en IG y +19 pb en HY). Los actuales niveles (66 pb y 320 pb) están por debajo de las medias históricas (74 pb y 348 pb, respectivamente). Eso sí, lejos quedan los mínimos del año (50 pb y 242 pb), alcanzados el 27 de enero.
Renta fija financiera
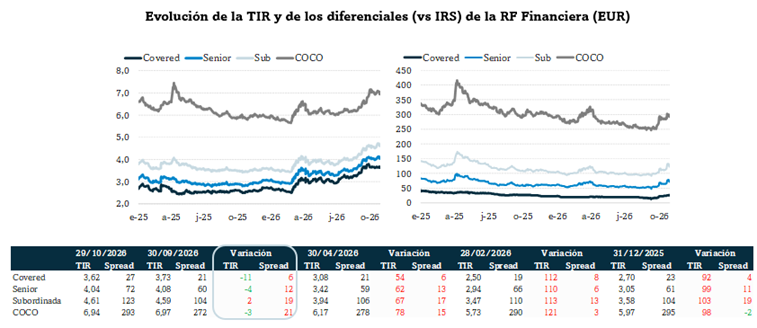
También en RF financiera ha continuado la ampliación de diferenciales que compensa la reducción de los tipos de interés libres de riesgo de crédito. De esta forma, octubre se salda con escasas variaciones netas de la TIR, tras el repunte en septiembre de entre los 69 pb de los CoCo y 39 pb de covered. La TIR actual de covered es 3,62%, de senior 4,04%, de subordinada 4,61% y de CoCo 6,94%. El repunte anual de la TIR es del orden de 100 pb sin cambios netos relevantes en los diferenciales.
Divisas
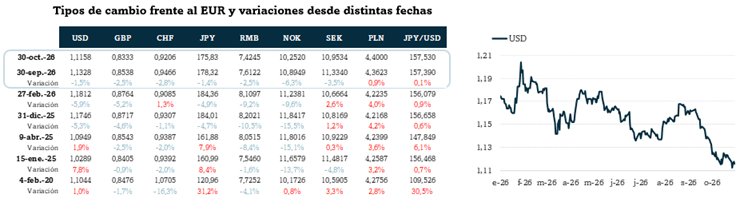
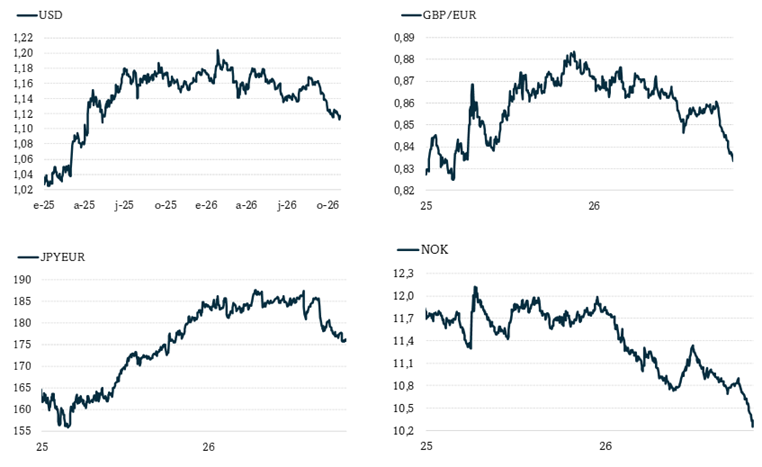
En octubre ha continuado la apreciación del USD iniciada en septiembre (por la subida de tipos de la Fed y el “risk off”). En su cruce contra el EUR gana un 1,5%, de tal forma que, en zona de máxima fortaleza anual, se revaloriza un 5,3% en 2026.
La GBP muestra un movimiento mensual más intenso (se aprecia un 2,5% en octubre) de tal forma que ya gana un 4,6% frente al EUR en el año.
Ahora bien, la moneda que presenta una apreciación más intensa es la NOK, que ahora sí capitaliza el encarecimiento del petróleo, así como el diferencial de tipos de interés (4,50% desde la subida del 24 de septiembre). Gana un 6,3% mensual y un 15,5% en el año.
Ausencia de movimiento neto en octubre de JPY frente al USD. Parece que la 160 JPY/USD ejerce de resistencia. Ante la depreciación del EUR vs USD, en octubre el JPY se aprecia un 1,4% con nuestra moneda y gana un 4,7% en el año.
Divisas de países emergentes
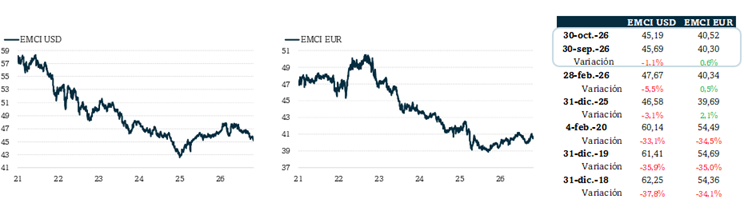
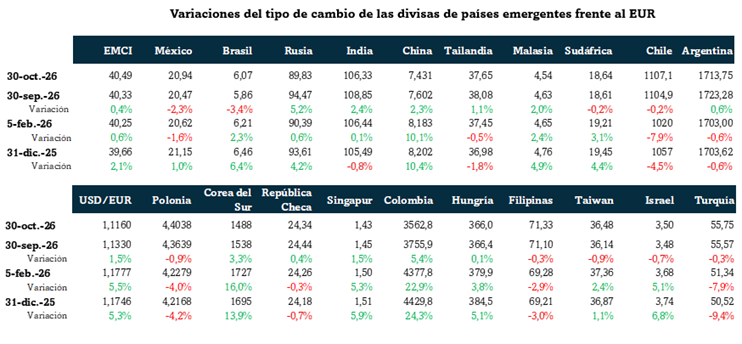
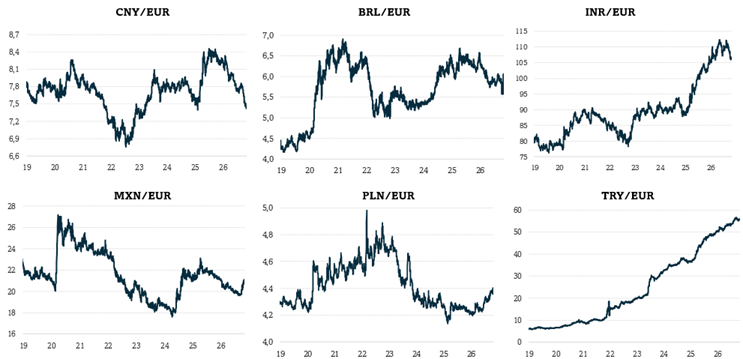
Nueva depreciación de las divisas emergentes frente al USD. El EMCI cae en octubre un 1,1%, de tal forma que cede un 3,1% en el año. El movimiento mensual más destacado se observa en el BRL que, como respuesta a los resultados electorales en Brasil, se deprecia en el mes un 4,8%, de tal forma que en el año apenas se aprecia un 0,7%. Por su parte, MXN ha seguido cediendo con fuerza (-3,8% en octubre) y ya pierde un 4,1% en 2026. En sentido contrario, RMB gana un 0,8% mensual y un 5,0% anual, mientras que el movimiento apreciador del KRW es más intenso: +1,7% en octubre y +8,0% en 2026. Parece que INR se estabiliza (ligera apreciación en el mes, 0,9% y la pérdida anual se contiene en la zona del 5,0%).
Materias primas
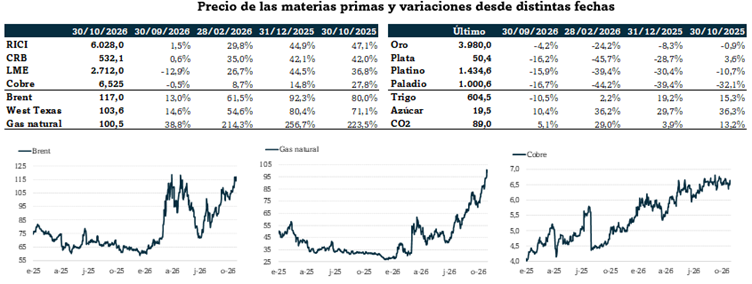
Sin avances en la reapertura del estrecho de Ormuz, continúa el encarecimiento tanto del petróleo (+13,0% el Brent y +14,6% el West Texas) como del gas natural (+38,8%). Sin embargo, dadas las correcciones en las materias primas industriales como en los alimentos, los índices globales cierran el mes sin cambios netos.
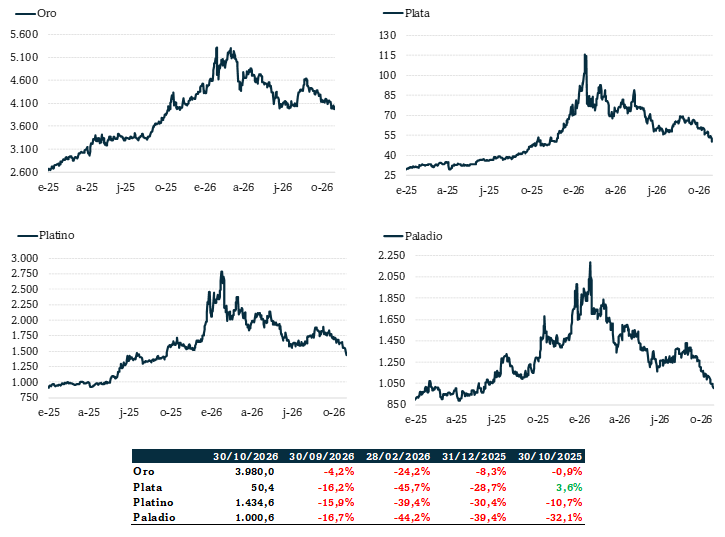
Los movimientos a la baja más intensos se observan en los metales preciosos, que caen hasta nuevos mínimos anuales (por debajo de los de mediados de julio). El oro cae en el mes un 4,2% (pérdidas anuales del 8,3%), mientras que la plata, el platino y el paladio ceden un 16% en octubre (caídas anuales del 30% del platino, del 39% del paladio y del 29% de la plata).